[가계부 재테크] "이렇게 많이 쓴다고?" 통계로 본 4인 가족 현실 생활비 분석과 자산을 불리는 합리적 재테크 전략
치솟는 물가와 고금리의 터널을 지나고 있는 지금, 대한민국에서 4인 가족을 꾸려간다는 것은 하루하루 치열한 방어전을 치르는 것과 같습니다. 각종 블로그나 커뮤니티를 둘러보면 "한 달에 400만 원으로 살기 벅차다", "500만 원은 우습게 나간다"는 한탄 섞인 글들이 넘쳐납니다.
그렇다면 통계청 자료와 최신 가계동향 분석을 바탕으로 바라본 대한민국 4인 가족의 진짜 현실 생활비는 얼마나 될까요? 항목별 구체적인 지출 구조를 뜯어보고, 이 거센 물가 상승 속에서 살아남아 자산을 불려 나갈 수 있는 합리적인 재테크 전략을 상세히 파헤쳐 드립니다.
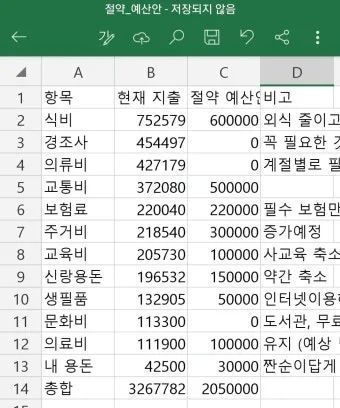
1. 📊 통계와 현실로 본 4인 가족 한 달 평균 생활비 구조
국가통계포털(KOSIS) 가계동향조사 및 최신 경제 분석 데이터에 따르면, 주거 형태와 자녀의 연령대에 따라 차이가 있지만 대도시 기준 4인 가족의 월평균 총지출(소비지출+비소비지출)은 약 620만 원에서 670만 원 선에 형성되어 있습니다. 순수 생활비에 해당하는 소비지출만 따져도 평균 500만 원 안팎이 소요됩니다.
항목별 구체적인 현실 지출 비중은 다음과 같습니다.
| 지출 항목 | 월평균 지출 금액 (추정 범위) | 현실 생활비 특징 및 비중 분석 |
| 식비 (식료품 및 외식) | 130만 원 ~ 150만 원 | • 4인 가족 지출 중 가장 큰 비중을 차지 • 치솟은 밥상물가와 배달·외식비로 인해 가장 방어가 안 되는 항목 |
| 교육비 (학원·학교 교재) | 80만 원 ~ 150만 원 이상 | • 자녀 연령(특히 초등 고학년~중고등학생)에 따라 편차가 가장 극심함 • 사교육비 진입 시 전체 생활비의 척도를 바꾸는 핵심 변수 |
| 주거비 및 공과금 | 60만 원 ~ 120만 원 | • 자가프레임(주택담보대출 이자) 또는 전월세 관리비, 전기·가스·수도 등 필수 고정비 |
| 보험료 및 의료비 | 40만 원 ~ 60만 원 | • 4인 가족 기준 실손보험 및 3대 진단비 등 매달 고정적으로 빠져나가는 방어 비용 |
| 교통 및 통신비 | 35만 원 ~ 55만 원 | • 차량 유지비(주유소, 주차, 톨게이트) 및 4인 가족 통신 기본료 |
| 기타 (의류, 문화, 경조사) | 40만 원 ~ 60만 원 | • 의복비, 품위 유지비, 각종 경조사비 및 여가 비용 |
2. ✂️ 숨만 쉬어도 나가는 고정비, 어디서부터 손봐야 할까?
위 통계 금액을 보고 "우린 이보다 적게 쓰는데?" 혹은 "이 정도 쓰려면 남는 게 없다"고 느끼실 겁니다. 4인 가족 가계부가 자꾸 적자를 기록하거나 저축 여력이 없다면, 변동비(식비 등)를 무조건 줄이기에 앞서 구조적인 고정비 다이어트를 시작해야 합니다.
- 보험 리모델링으로 월 10~20만 원 세이브: 과거에 가입해 둔 불필요한 특약이나 중복 보험이 없는지 점검하고, 순수보장형 위주로 재조정하여 고정 지출을 줄입니다.
- 통신비 및 구독 서비스 다이어트: 알뜰폰 요금제 전환, 결합 할인 적극 활용, 매달 자동으로 빠져나가는 OTT 및 각종 디지털 구독 서비스 중 실제로 쓰지 않는 항목을 칼같이 해지합니다.
- 대출 이자 대환 및 금리 인하 요구권 활용: 주택담보대출이나 신용대출 금리가 높다면 특판 상품이나 정부 대환대출 인프라를 통해 주기적으로 이자 부담을 낮추는 발품을 팔아야 합니다.
3. 📈 4인 가족을 위한 가장 합리적인 '자산 증식 재테크' 전략
지출을 줄이는 것만으로는 물가 상승률을 이길 수 없습니다. 자녀가 커갈수록 교육비와 주거 비용 지출이 커지므로, 4인 가족의 재테크는 '안정성'과 '현금 흐름'의 균형을 맞추는 데 집중해야 합니다.
- ① 청년·자녀 및 부모 가구별 맞춤형 '세테크 통장' 풀가동:
- 소득공제와 세액공제가 가능한 연금저축계좌, IRP, 그리고 주택청약종합저축은 온 가족의 세금 부담을 줄이고 장기 자산을 불리는 필수 베이스캠프입니다.
- ② 목적 자금 통장의 쪼개기 (단기·중기·장기 파이프라인):
- 생활비 계좌, 비상금 계좌(CMA 또는 파킹통장으로 3개월치 생활비 상시 대기), 투자 계좌를 명확히 분리하세요. 특히 비상금 통장이 없으면 급한 지출이 생겼을 때 마이너스통장이나 신용대출의 유혹에 빠지기 쉽습니다.
- ③ 적립식 주식·ETF 투자를 통한 인플레이션 헤지:
- 예적금만으로는 치솟는 자산 가격과 물가를 따라잡을 수 없습니다. 지수 추종 ETF(예: S&P500, 미국 나스닥 등)나 우량 배당 성장주에 매달 일정 금액을 꾸준히 적립하는 적립식 투자 시스템을 구축하여 자산의 체급을 키워야 합니다.
마치며
4인 가족의 생활비를 꾸려간다는 것은 매달 치열하게 숫자를 맞추는 마라톤과 같습니다. 통계상 평균 지출이 높다 해서 좌절할 필요도 없고, 남들이 다 한다는 재테크를 무작정 쫓아갈 필요도 없습니다. 우리 가족의 수입과 지출 구조를 정확히 파악하고, 불필요한 고정비를 걷어낸 뒤 남은 자산을 꾸준히 복리로 불려 나가는 '나만의 현실적인 재테크 루틴'을 지켜나가는 것이 무엇보다 중요합니다.